Chyba każde opracowanie na temat ryzyka inwestycyjnego stawia lokaty bankowe na pierwszym miejscu pod względem bezpieczeństwa. Do niedawna tak na pewno było. Ostatnio na portalu bankier.pl pojawił się diagram pokazujący kto jest właścicielem największych banków w Polsce (znajdziecie go poniżej oraz tutaj). Pod koniec października Komisja Nadzoru Finansowego przeprowadziła przegląd jakości aktywów i stress test 15 banków działających na terenie Polski, który nie wszystkie banki przeszły pozytywnie. Podobne testy przeprowadził Europejski Bank Centralny. Ponadto mamy za sobą precedens z cypryjskimi bankami. To wszystko skłoniło mnie do moich własnych przemyśleń i wniosków na ten temat.
Mój własny subiektywny punkt widzenia jest taki: na pewno banki nie są już tak bezpieczne jak kiedyś. To co się zadziało na Cyprze było precedensem i określa się jako bail-in. Finansopedia w ten sposób definiuje ten termin: bail-in oznacza „wymuszenie na wszystkich wierzycielach, w tym związanych z dłużnikiem przez rynek kapitałowy, uczestnictwa w ratowaniu dłużnika, który popadł w tarapaty finansowe. ” W praktyce oznacza to, że bank, któremu grozi upadłość może przejąć aktywa swoich depozytariuszy w celu spłaty zobowiązań.
Warto również wiedzieć kto jest właścicielem naszego banku oraz z jakim państwem nasz bank jest związany. Polecam obejrzenie rysunku opublikowanego na portalu bankier.pl
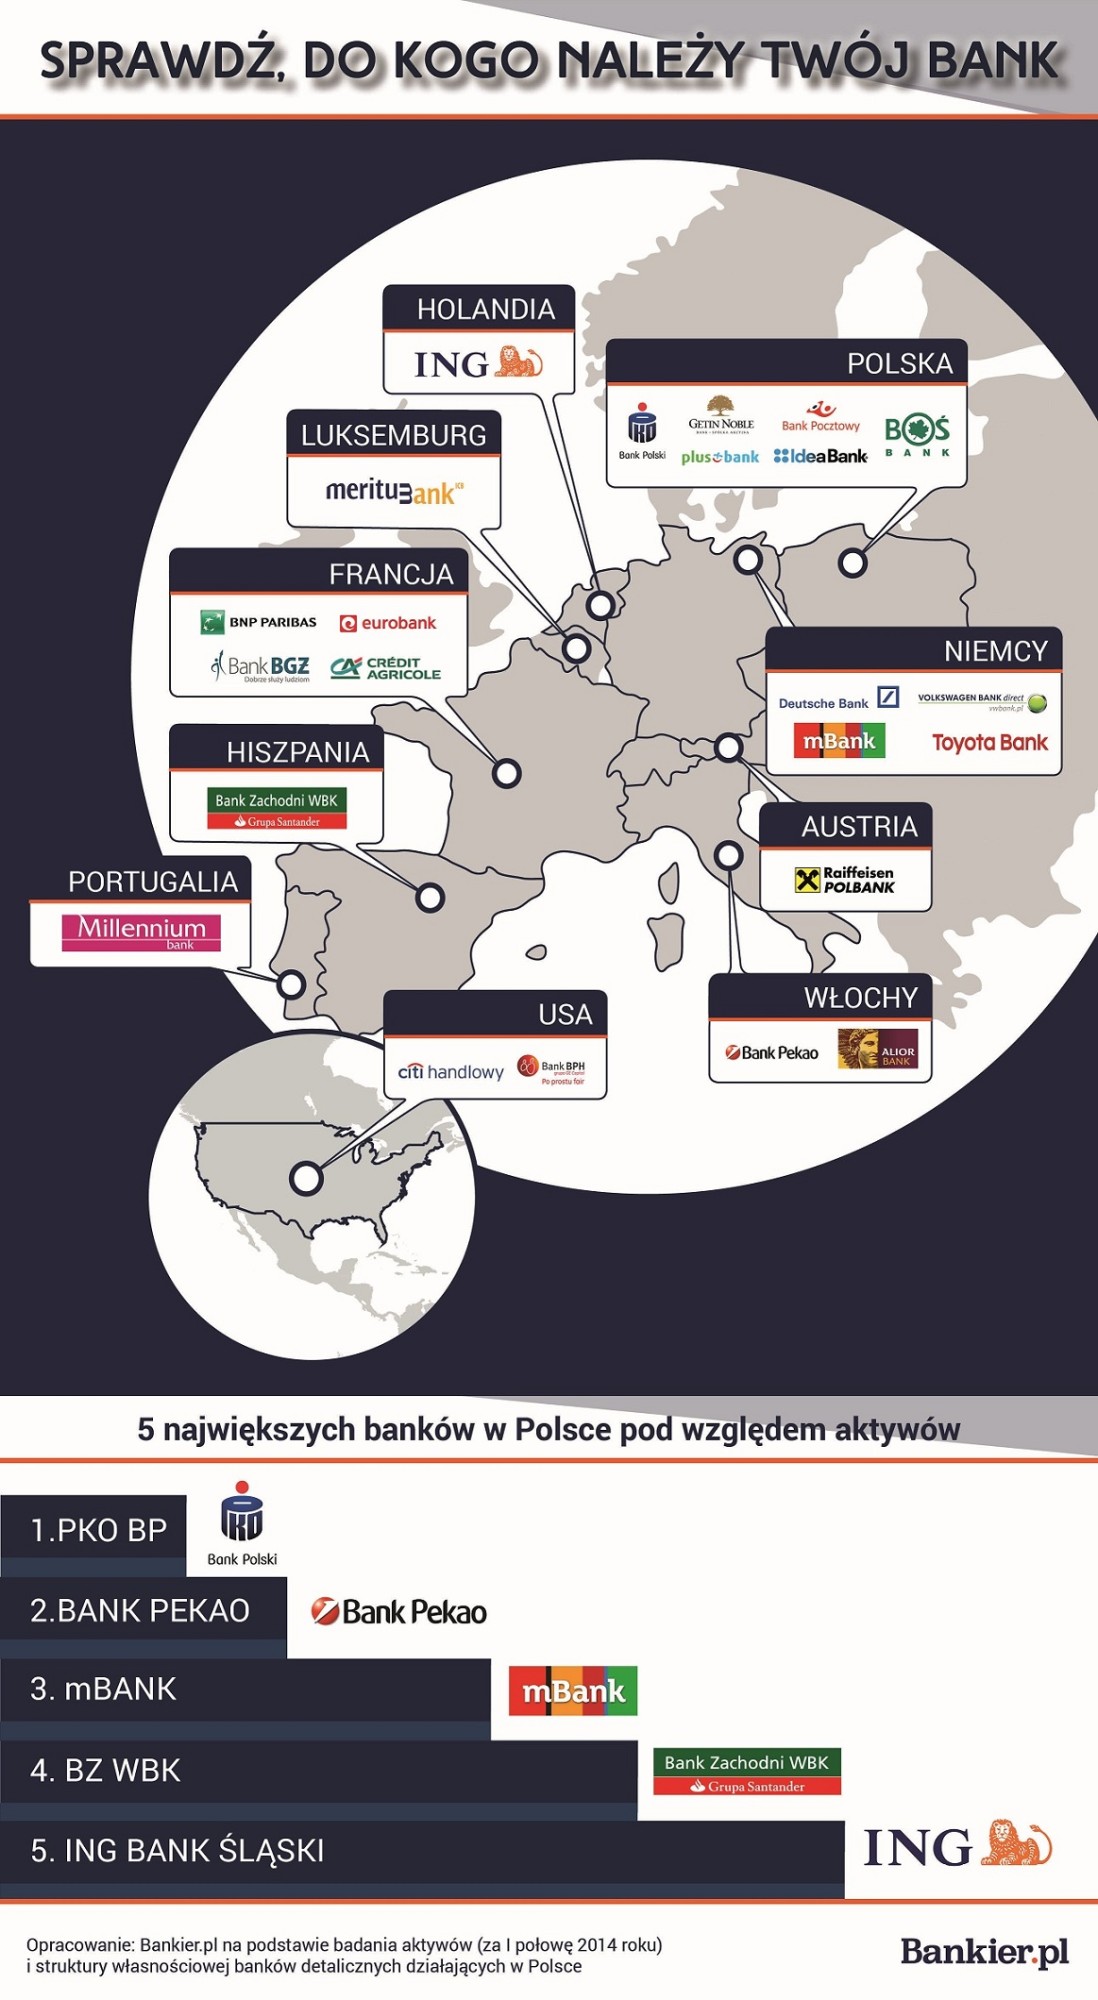
Dobra wiadomość jest taka, że polski system bankowy uważany jest za stabilny i wiarygodny. Mając to na uwadze osobiście rozważam trzymanie większej gotówki w jednym z polskich banków. Jeżeli chodzi o konto ROR, gdzie z założenia powinniśmy trzymać tylko pieniądze potrzebne nam na bieżące wydatki, możemy jako podstawowe kryterium przyjąć wygodę i funkcjonalność.
Większe zasoby gotówki warto trzymać nie tylko w formie lokaty w banku. Pomijając będące pod znakiem zapytania kwestie bezpieczeństwa, jest to również najmniej efektywny sposób pomnażania pieniędzy. Warto rozważyć inne możliwości począwszy od funduszy inwestycyjnych czy obligacji a skończywszy na inwestycjach w złoto czy nieruchomości.
Moim zdaniem również trzeba mieć gotówkę w domu. Gdy mamy dochody z pracy na etacie dobrze jest mieć przynajmniej jedną pensję odłożoną w przysłowiowej skarpecie bądź sejfie. Gdy mamy własny biznes i nieoddzielony majątek prywatny od firmowego powinniśmy mieć w domu gotówkę pozwalającą przetrwać przynajmniej przez pół roku. Jak pisze Bodo Schafer w swojej książce „Droga do finansowej wolności”: nieposiadanie żadnych „ukrytych” pieniędzy w momencie gdy zaczynają się problemy w biznesie powoduje niepotrzebne zużywanie około 80% energii zamiast skoncentrowania się na tym, co w takiej sytuacji jest najważniejsze, czyli na zapewnieniu sobie nowych źródeł dochodu.
Dzisiaj trudno sobie wyobrazić funkcjonowanie bez konta w banku, ale dobrze jest mieć świadomość tego co się dookoła nas dzieje, orientowanie się w sytuacjach finansowych instytucji, którym powierzamy nasze pieniądze, a także mądre lokowanie naszych środków w różne inwestycje. To my sami jesteśmy odpowiedzialni za nasze pieniądze i finanse 🙂